Opracowanie przy pomocy sztucznej inteligencji na podstawie informacji hiszpańskojęzycznych. Źródło pod artykułem.
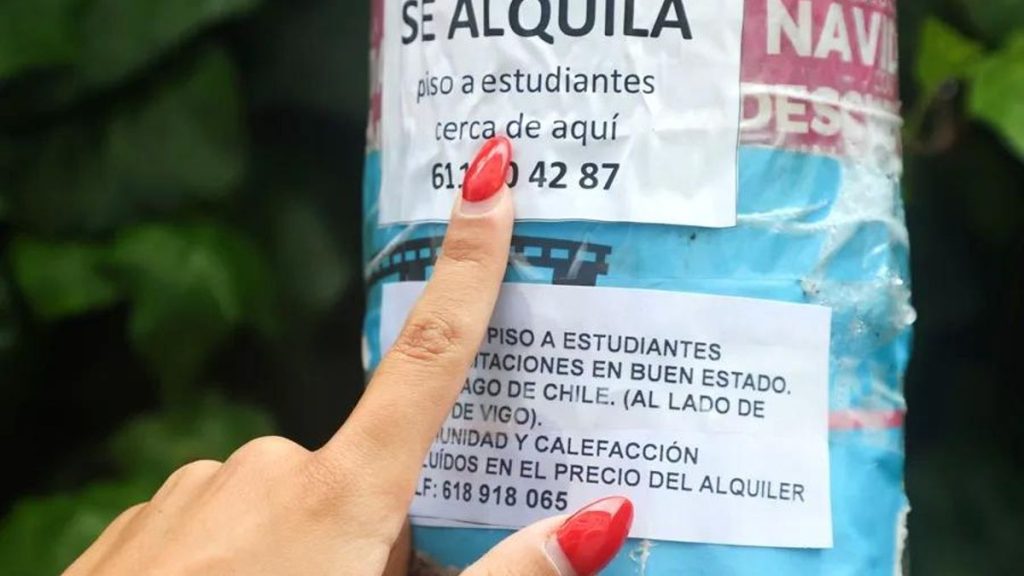
Dostęp młodego człowieka do własnego mieszkania na Wyspach Kanaryjskich stał się niemal niewykonalną misją. Brak mieszkań publicznych, rosnące czynsze, wysokie ceny zakupu, turystyfikacja i trudności z wiązaniem końca z końcem sprawiły, że usamodzielnianie się młodzieży przesunęło się średnio poza trzydziesty rok życia. W tym kontekście, tuż przed wyborami zaplanowanymi na 29 listopada, pomoc publiczna wysuwa się na pierwszy plan jako kluczowe narzędzie łagodzenia tej sytuacji.
Na Wyspach Kanaryjskich funkcjonują różne rozwiązania ułatwiające dostęp do mieszkania – od ulg podatkowych przy zakupie lub wynajmie, przez gwarancje hipoteczne, po dotacje gminne. Część z nich pozostaje dostępna, inne mają terminy na wyczerpaniu, a kilka – mimo że zostało zatwierdzonych – wciąż czeka na uruchomienie. Oto jakie wsparcie mieszkaniowe można otrzymać na Wyspach Kanaryjskich w 2026 roku, jakie są warunki jego uzyskania i których programów wciąż nie można jeszcze uruchomić.
Gwarancja ICO na kredyt hipoteczny
Dla osób chcących kupić swoje pierwsze mieszkanie Instytut Kredytu Oficjalnego (ICO) utrzymuje otwartą linię gwarancji do 31 grudnia 2027 roku. Program skierowany jest do osób, które w momencie podpisywania umowy nie ukończyły 36 lat, oraz do rodzin z małoletnimi na utrzymaniu, bez limitu wieku. Rozwiązanie pozwala państwu udzielić gwarancji do 20% kwoty kredytu hipotecznego, a odsetek ten może wzrosnąć do 25%, jeśli nieruchomość ma klasę energetyczną D lub wyższą. W standardowych warunkach banki finansują zwykle do 80% ceny zakupu, więc kupujący musi mieć odłożone pozostałe 20% oraz środki na koszty i podatki związane z transakcją. Dzięki tej gwarancji państwo poręcza za część kredytu, która w innym wypadku mogłaby nie zostać sfinansowana przez bank. Gwarancja nie znosi jednak obowiązku spłaty hipoteki ani nie gwarantuje, że bank jej udzieli.
Wśród wymagań znajduje się maksymalna cena zakupu 250 000 euro oraz dochody, które co do zasady nie mogą przekroczyć 38 800 euro brutto rocznie na osobę, co odpowiada 4,5-krotności IPREM. Limit ten rozszerza się do 5,5-krotności IPREM w określonych przypadkach i do 7,5-krotności w prowincji Santa Cruz de Tenerife, zgodnie ze szczegółowymi warunkami programu. Ponadto wartość majątku netto kupującego nie może przekroczyć 150 000 euro.
Ulgi podatkowe przy zakupie mieszkania
Zakup mieszkania z rynku wtórnego wiąże się z zapłatą podatku od czynności cywilnoprawnych (ITP), którego stawka ogólna na Wyspach Kanaryjskich wynosi 6,5%. Jednak kanaryjskie przepisy budżetowe na 2026 rok przewidują obniżone stawki dla określonych nabywców mieszkań będących głównym miejscem zamieszkania. W przewidzianych przypadkach, jeśli nieruchomość kosztuje mniej niż 200 000 euro, stawka może spaść do 5%. Dla kupujących w wieku od 35 do 40 lat, którzy spełniają ustalone limity dochodowe, może zostać zastosowana stawka 4%. W przypadku niektórych mieszkań chronionych (VPO) stanowiących pierwsze mieszkanie na własność opodatkowanie może zostać obniżone do 0%, o ile spełnione są wymogi prawne. Ulgi te mają na celu zmniejszenie jednej z głównych przeszkód w dostępie do mieszkania, jaką są koszty początkowe ponoszone przez kupującego, wykraczające poza wkład własny hipoteki.
Osoby decydujące się na mieszkanie z rynku pierwotnego również mogą skorzystać z ulg podatkowych. W określonych przypadkach kanaryjskie przepisy ustanawiają obniżone stawki Kanaryjskiego Podatku Ogólnego (IGIC) przy nabyciu mieszkania będącego głównym miejscem zamieszkania. Rozwiązania te przewidują limity wieku do 40 lat, dochody do 46 455 euro rocznie – 61 770 euro przy rozliczeniu wspólnym – oraz maksymalną podstawę opodatkowania 200 000 euro. Zastosowana stawka zależy od warunków transakcji i konkretnego przypadku prawnego. Dlatego przed podpisaniem aktu kupna-sprzedaży warto sprawdzić, jaka stawka podatku dotyczy danego przypadku i czy spełnione są wszystkie warunki do skorzystania z obniżki.
Ulgi dla najemców
Wsparcie mieszkaniowe nie ogranicza się do zakupu. Osoby wynajmujące również mogą skorzystać z odliczeń podatkowych z tytułu najmu głównego miejsca zamieszkania. Na Wyspach Kanaryjskich odliczenie regionalne może sięgnąć 24% kwot zapłaconych za wynajem, z ogólnym maksimum 740 euro rocznie, które wzrasta do 760 euro dla osób poniżej 40. roku życia. Aby z niego skorzystać, trzeba spełnić ustalone limity dochodowe i – między innymi – aby czynsz stanowił więcej niż 10% odpowiedniej podstawy opodatkowania. To wsparcie stosowane jest poprzez zeznanie podatkowe, a jego warunki warto sprawdzić przed jego złożeniem.
W Las Palmas de Gran Canaria istnieje linia gminna, która może pokryć do 80% czynszu, maksymalnie 750 euro miesięcznie, dla osób spełniających wymogi dotyczące zameldowania, dochodów i sytuacji ekonomicznej. Wśród warunków znajduje się zameldowanie w gminie od co najmniej dwóch lat i nieprzekroczenie dochodów odpowiadających 2,5-krotności IPREM. Obecnie procedura ograniczona jest jednak do sytuacji nadzwyczajnych, więc nie działa jako powszechny nabór otwarty dla wszystkich młodych poszukujących mieszkania.
W Santa Cruz de Tenerife wsparcie w opłacaniu czynszu i hipoteki realizowane jest poprzez Świadczenia Ekonomiczne Pomocy Społecznej, uzależnione od indywidualnej oceny sytuacji i wymogów gminnych.
La Palma. Dwa programy z terminem do dziś
Wyspa La Palma dysponuje dwiema odrębnymi liniami wsparcia młodego budownictwa mieszkaniowego, których terminy składania wniosków upływają dziś, 13 października, o północy. Pierwsza to Hipoteca Joven La Palma, skierowana do osób w wieku od 18 do 35 lat, które od 1 stycznia 2026 roku kupiły lub wybudowały metodą gospodarczą swoje pierwsze mieszkanie na wyspie. Nieruchomość nie może przekroczyć 250 000 euro, a dotacja może sięgnąć 15 000 euro na mieszkanie. Druga linia przeznaczona jest na wyspowy najem dla młodych. Wsparcie pokrywa 50% czynszu, maksymalnie 300 euro miesięcznie przez cały 2026 rok, zgodnie z warunkami naboru. W obu przypadkach warto sprawdzić podstawy i wymaganą dokumentację przed złożeniem wniosku, zwłaszcza że termin mija jeszcze dziś wieczorem.
Hipoteca Joven Canaria. Program zatwierdzony, ale jeszcze niedostępny
Oprócz rozwiązań już dostępnych Wyspy Kanaryjskie mają na stole nowe programy mające ułatwić zakup i wynajem wśród młodych. Problem w tym, że zatwierdzenie nie oznacza, że można już składać wnioski. Rząd Wysp Kanaryjskich zatwierdził Hipoteca Joven Canaria, uregulowaną dekretem 123/2026, inicjatywę mającą ułatwić zakup pierwszego mieszkania poprzez gwarancję regionalną pozwalającą sfinansować do 95% ceny. Program skierowany jest do osób do 40. roku życia oraz do rodzin z małoletnimi na utrzymaniu, bez limitu wieku. Wśród przewidzianych warunków znajduje się maksymalna cena 250 000 euro, maksymalny majątek 150 000 euro oraz dochody nieprzekraczające pięciokrotności IPREM.
Środek ten nie jest jednak jeszcze operacyjny. Sam oficjalny portal przyznaje, że program nie jest dostępny, a wnioski będą musiały być składane przez przystępujące do niego banki. Rząd regionalny wyznaczył wrzesień jako cel jego uruchomienia. CaixaBank, Cajasiete i Cajamar wyraziły zainteresowanie, ale pod koniec tego miesiąca wciąż brakowało zarządzenia ramowej umowy i naboru, aby banki mogły przystąpić. Rada Ministrów zezwoliła 26 września Wyspom Kanaryjskim na udzielenie 3 milionów euro gwarancji na ten program. Zatem choć gwarancja regionalna została zatwierdzona, młodzi chcący z niej skorzystać wciąż muszą poczekać na publikację niezbędnych procedur uruchomienia.
Nowy Plan Państwowy Mieszkaniowy 2026-2030
Nowy Plan Państwowy Mieszkaniowy 2026-2030 również przewiduje rozwiązania mające ułatwić młodym dostęp do mieszkania. Wyspy Kanaryjskie otrzymają 371 milionów euro w ramach planu, choć faktyczna dostępność wsparcia zależeć będzie od opracowania i publikacji odpowiednich naborów. Wśród rozwiązań przewidzianych dla osób poniżej 36. roku życia znajdują się dopłaty do czynszu do 300 euro miesięcznie, z maksimum 200 euro przy wynajmie pokoju oraz limitem 60% czynszu. Przewidziano także dotację do 15 000 euro, z maksimum 20% ceny zakupu, na nabycie lub wybudowanie metodą gospodarczą mieszkania w gminach liczących 10 000 mieszkańców lub mniej. Plan obejmuje ponadto wsparcie związane z najmem z opcją zakupu mieszkań chronionych o charakterze stałym. Jego zastosowanie na Wyspach Kanaryjskich zależy od zatwierdzenia i publikacji odpowiednich naborów przez Kanaryjski Instytut Mieszkalnictwa (ICAVI). W międzyczasie rząd regionalny utrzymuje w konsultacjach publicznych własny Plan Mieszkaniowy 2026-2030.
Jak złożyć wniosek o wsparcie
Złożenie wniosku o wsparcie na zakup lub wynajem mieszkania na Wyspach Kanaryjskich wymaga różnych procedur w zależności od rodzaju świadczenia. Aby uzyskać gwarancję ICO na kredyt hipoteczny, trzeba udać się do przystępującego banku, takiego jak CaixaBank, Santander, BBVA, Sabadell, Bankinter, Cajamar lub Cajasiete. Bank zbada zdolność kredytową wnioskującego i przeprowadzi procedurę gwarancji. Wśród zwykłej dokumentacji znajdują się dowód osobisty lub NIE, zaświadczenie o zameldowaniu, zeznanie podatkowe oraz zaświadczenia potwierdzające spełnienie wymogów.
Przy zakupie mieszkania ulgi podatkowe stosowane są różnymi drogami: bonifikatę ITP wnioskuje się przy składaniu formularza 600 w Kanaryjskiej Agencji Podatkowej, natomiast obniżony IGIC przy mieszkaniu z rynku pierwotnego stosuje bezpośrednio deweloper, jeśli spełnione są wymagane warunki. Odpowiednie odliczenia regionalne uwzględnia się w rocznym zeznaniu podatku dochodowego od osób fizycznych (IRPF).
W przypadku wyspowych dopłat do najmu dla młodych i do Hipoteca-Joven wniosek składa się do odpowiedniego cabildo, przez jego siedzibę elektroniczną lub w wyznaczonych rejestrach, wraz z wymaganymi formularzami i dokumentami, takimi jak umowa najmu lub akt kupna-sprzedaży, zaświadczenie o zameldowaniu oraz informacje o dochodach.
Osoby chcące uzyskać dostęp do mieszkania chronionego muszą natomiast zapisać się do Rejestru Wnioskodawców o Mieszkania Chronione Wysp Kanaryjskich, poprzez siedzibę elektroniczną rządu regionalnego. Ten wpis pozwala ubiegać się o mieszkania chronione w zakupie lub wynajmie, w tym należące do Visocan, o ile spełnione są ustalone wymagania. Wreszcie Hipoteca Joven Canaria będzie musiała być procedowana przez banki przystępujące do odpowiedniej umowy, natomiast nowe dopłaty z Planu Państwowego Mieszkaniowego 2026-2030 zależeć będą od oficjalnych naborów ICAVI. Przed złożeniem jakiegokolwiek wniosku warto sprawdzić terminy, limity dochodowe i wymaganą dokumentację w obowiązującym naborze.
Najświeższe wieści z Wysp Kanaryjskich
Codzienne newsy, alerty pogodowe i praktyczne informacje – prosto z wysp, po polsku. Mieszkamy tu i wiemy co się dzieje, zanim trafi do mediów. Wszystko publikujemy na naszym kanale WhatsApp – bez pośredników, bez algorytmu.
Clavijo chce ograniczyć zakup mieszkań przez obcokrajowców
Clavijo obwinia Madryt o kryzys migracyjny na Wyspach Kanaryjskich
Kryzys mieszkaniowy na Wyspach Kanaryjskich przed wyborami
Kryzys mieszkaniowy na Wyspach Kanaryjskich. „Instytucje zawiodły”
26 nowych mieszkań socjalnych powstanie w Gáldar
PP na Wyspach Kanaryjskich chce użycia wojska na granicach
Kanaryjczycy w Ameryce: „biali z peryferii” i ich trudny los
53 migrantów uratowanych u wybrzeży Lanzarote
Kryzys mieszkaniowy na Wyspach Kanaryjskich: wielcy właściciele i presja turystyczna